Has encontrado un coche de alquiler a buen precio, pero al llegar al último paso aparece una franquicia de cientos o incluso miles de euros. Después, en el mostrador, llega la presión: pagar una cobertura cara o conducir todo el viaje pensando que un arañazo, una luna rota o un neumático dañado puede convertirse en una factura inesperada.
Ese es el problema que intenta resolver un seguro de franquicia para un coche de alquiler. RentalCover ofrece una protección externa que puede reembolsar la franquicia y otros cargos elegibles si ocurre un incidente cubierto. La empresa de alquiler puede seguir bloqueando una fianza y cobrarte primero el daño, pero después puedes presentar la documentación para solicitar el reembolso conforme a la póliza.
Problema y solución: la cobertura básica del alquiler puede dejarte una franquicia elevada y excluir lunas, neumáticos o bajos. RentalCover permite comprobar antes del viaje cuánto costaría proteger esos riesgos. Si la cotización encaja, puedes contratarla por internet y evitar decidir bajo presión en el mostrador. La empresa puede seguir exigiendo tarjeta y depósito, y cualquier reembolso depende de la póliza y de la aprobación de la reclamación.
Consulta ahora el precio, el límite y las condiciones que se aplicarían exactamente a tu alquiler.
Para decidir con la información completa, consulta también Alquilar coche en las Azores: guía completa y Alquiler de coche en Terceira (Azores): todo lo que necesitas saber.
Qué es la franquicia de un coche de alquiler
La franquicia es la parte del riesgo que puede quedar a cargo del conductor cuando el coche alquilado sufre un daño o un robo cubierto. Si el contrato indica una franquicia de 1.200 euros, no significa que vayas a pagar siempre esa cantidad: la empresa calculará el cargo según el daño, su contrato y sus procedimientos, hasta el límite que corresponda.
En Europa, el precio del alquiler suele incluir una exención de daños por colisión o Collision Damage Waiver (CDW) y una protección frente al robo con franquicia. Esa cobertura básica puede dejar fuera elementos como neumáticos, lunas, bajos, techo, llaves o asistencia. Los nombres y exclusiones cambian entre compañías, por lo que no basta con que la reserva diga «seguro incluido».
Franquicia y fianza no son lo mismo
La franquicia define una posible responsabilidad económica. La fianza o depósito es el importe que la empresa retiene o cobra como garantía al entregar el coche. Pueden ser cantidades parecidas, pero cumplen funciones diferentes. Comprar un seguro de reembolso no suele eliminar el depósito ni la exigencia de presentar una tarjeta aceptada a nombre del conductor principal.
Por eso, «franquicia cero» puede resultar confuso. RentalCover comercializa productos con cobertura sin franquicia para el asegurado, pero la empresa de alquiler mantiene su propio contrato: puede retener la fianza y cobrarte el daño. La ausencia de franquicia se refiere a lo que quedaría a tu cargo después de una reclamación cubierta y aprobada, no necesariamente a lo que ocurrirá en el mostrador.
Qué es RentalCover y cómo funciona
RentalCover es una marca de Cover Genius especializada en protección para vehículos de alquiler. Se contrata por internet antes de recoger el vehículo y funciona de manera independiente a la reserva. La entidad que distribuye la protección, la aseguradora, los límites y las exclusiones pueden variar según el país de residencia, el destino, el vehículo y las fechas.
La web de RentalCover explica que su producto puede cubrir la franquicia y determinados costes por daños. También indica que las inclusiones y exclusiones dependen de la póliza concreta. Esto es importante: ninguna lista general permite asegurar que un daño estará cubierto sin consultar los documentos emitidos durante la cotización.
El proceso en tres pasos
- Cotiza antes de la recogida. Introduce correctamente tu residencia, el país del alquiler, las fechas y el tipo de vehículo. Lee el certificado, el límite máximo, las exclusiones y la cobertura básica que debe incluir el contrato de alquiler.
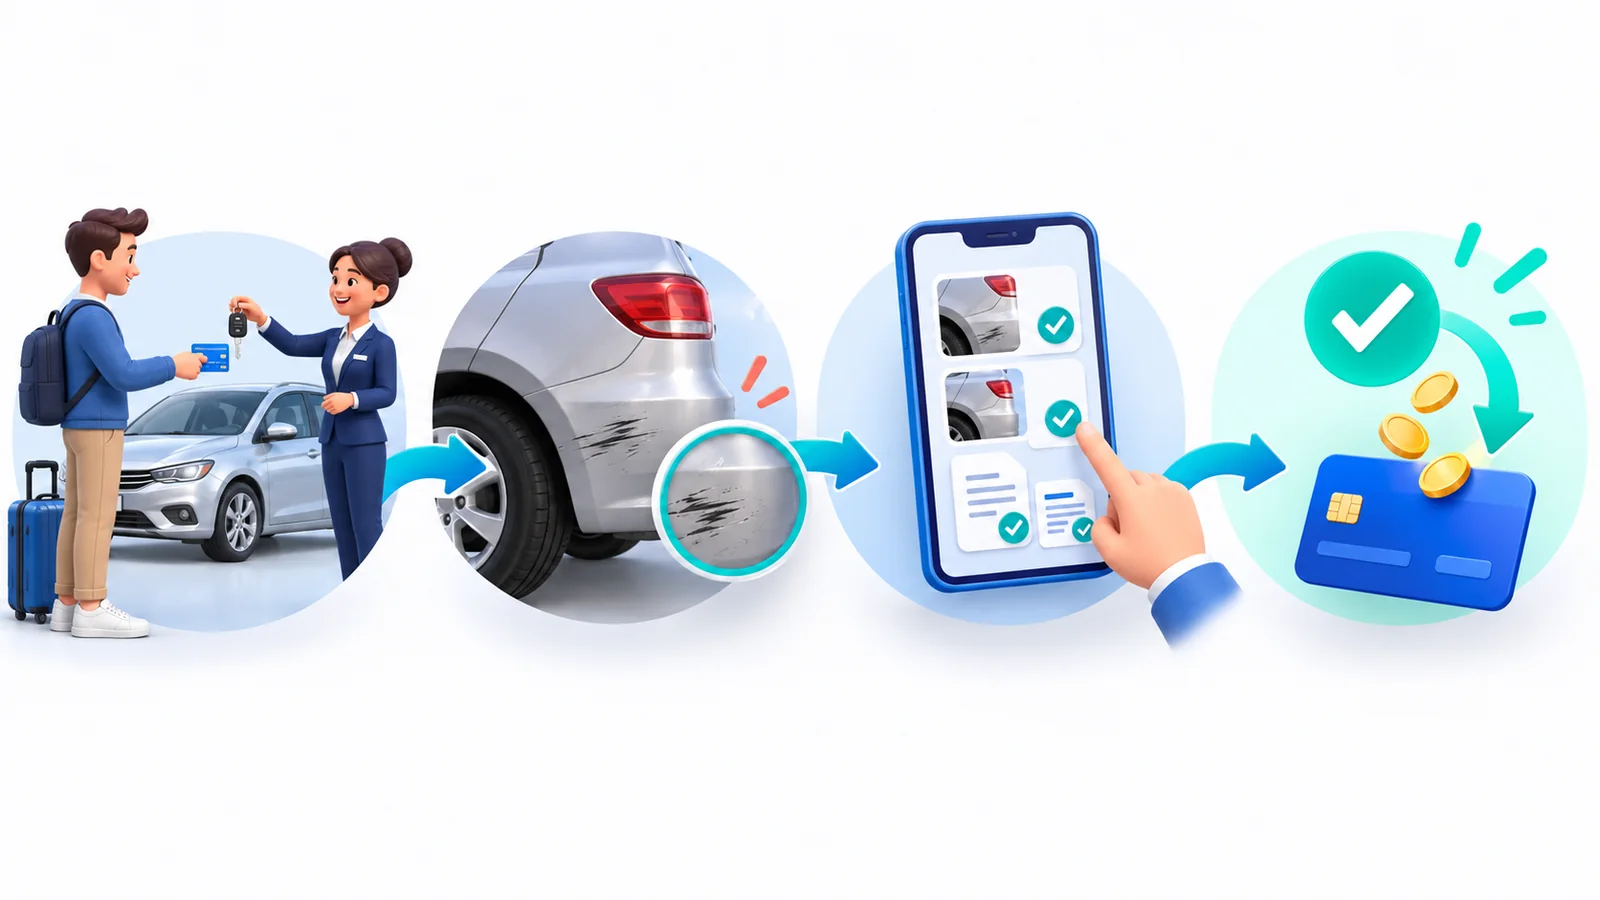
- Recoge el coche y documenta su estado. La empresa puede bloquear una fianza. Guarda el contrato firmado y fotografía o graba carrocería, cristales, llantas, neumáticos, techo, bajos visibles, interior, combustible y kilometraje.
- Si hay un incidente, sigue el contrato y reclama. Avisa a la empresa, utiliza asistencia autorizada y consigue parte policial cuando sea necesario. La compañía de alquiler puede descontar de la fianza o cargar en tu tarjeta el coste final de los daños, hasta la franquicia que figure en el contrato. Después presentas la factura y el resto de la documentación a RentalCover para recuperar el importe cubierto.
RentalCover permite gestionar la protección y las reclamaciones en línea. Cuando el siniestro está cubierto, has respetado el contrato de alquiler y entregas la documentación necesaria, su protección de franquicia cero reembolsa el 100 % del cargo cubierto, sin descontarte una nueva franquicia. RentalCover indica un plazo habitual de reembolso de tres días laborables para expedientes completos; la transferencia bancaria puede tardar entre uno y cuatro días laborables adicionales.
Qué puede cubrir RentalCover
La protección actual de RentalCover cubre la franquicia por daños o robo y también costes que la cobertura básica de muchas empresas deja fuera. Entre las inclusiones publicadas por RentalCover se encuentran:
- neumáticos, ruedas, lunas, retrovisores y faros;
- bajos y techo del vehículo;
- pérdida o sustitución de llaves y apertura de puertas;
- remolque, asistencia y determinados gastos administrativos;
- robo, vandalismo o daños por colisión dentro de las condiciones;
- conductores autorizados incluidos en el contrato;
- algunos tipos de vehículo o alquileres prolongados cuando se seleccionan y aceptan expresamente.
Esto significa que lunas, ruedas, neumáticos, techo y bajos no son simples extras hipotéticos: figuran expresamente en las condiciones actuales de RentalCover. El límite aplicable aparece en la cotización y en los documentos de cada cliente; algunas condiciones vigentes cubren hasta el valor total del vehículo alquilado, por lo que no conviene publicar una cifra fija de 6.000 o 10.000 euros para todos los países. La reclamación debe cumplir el contrato: un uso prohibido, un conductor no autorizado o conducir bajo los efectos del alcohol puede dejar el siniestro fuera de cobertura.
Qué puede quedar excluido
RentalCover advierte que las exclusiones varían. Entre los ejemplos habituales aparecen el combustible incorrecto, los gastos personales de hotel o llamadas, reparaciones realizadas sin autorización, accesorios, daños interiores no derivados de una colisión, bienes personales, accidentes personales y responsabilidad civil frente a terceros. También existen vehículos, usos y destinos restringidos.
Una reclamación puede rechazarse si conduce una persona que no figura en el contrato, se circula bajo los efectos del alcohol o las drogas, se incumplen las condiciones del alquiler, se utiliza una carretera prohibida o falta documentación esencial. La protección tampoco sustituye automáticamente los seguros obligatorios ni la responsabilidad civil que corresponda en el país.
Regla práctica: no decidas por un logotipo ni por una frase como «cobertura total». Compara ocho puntos: franquicia, depósito, límite máximo, piezas incluidas, robo, asistencia, exclusiones y documentos necesarios para reclamar.
RentalCover frente al seguro del mostrador
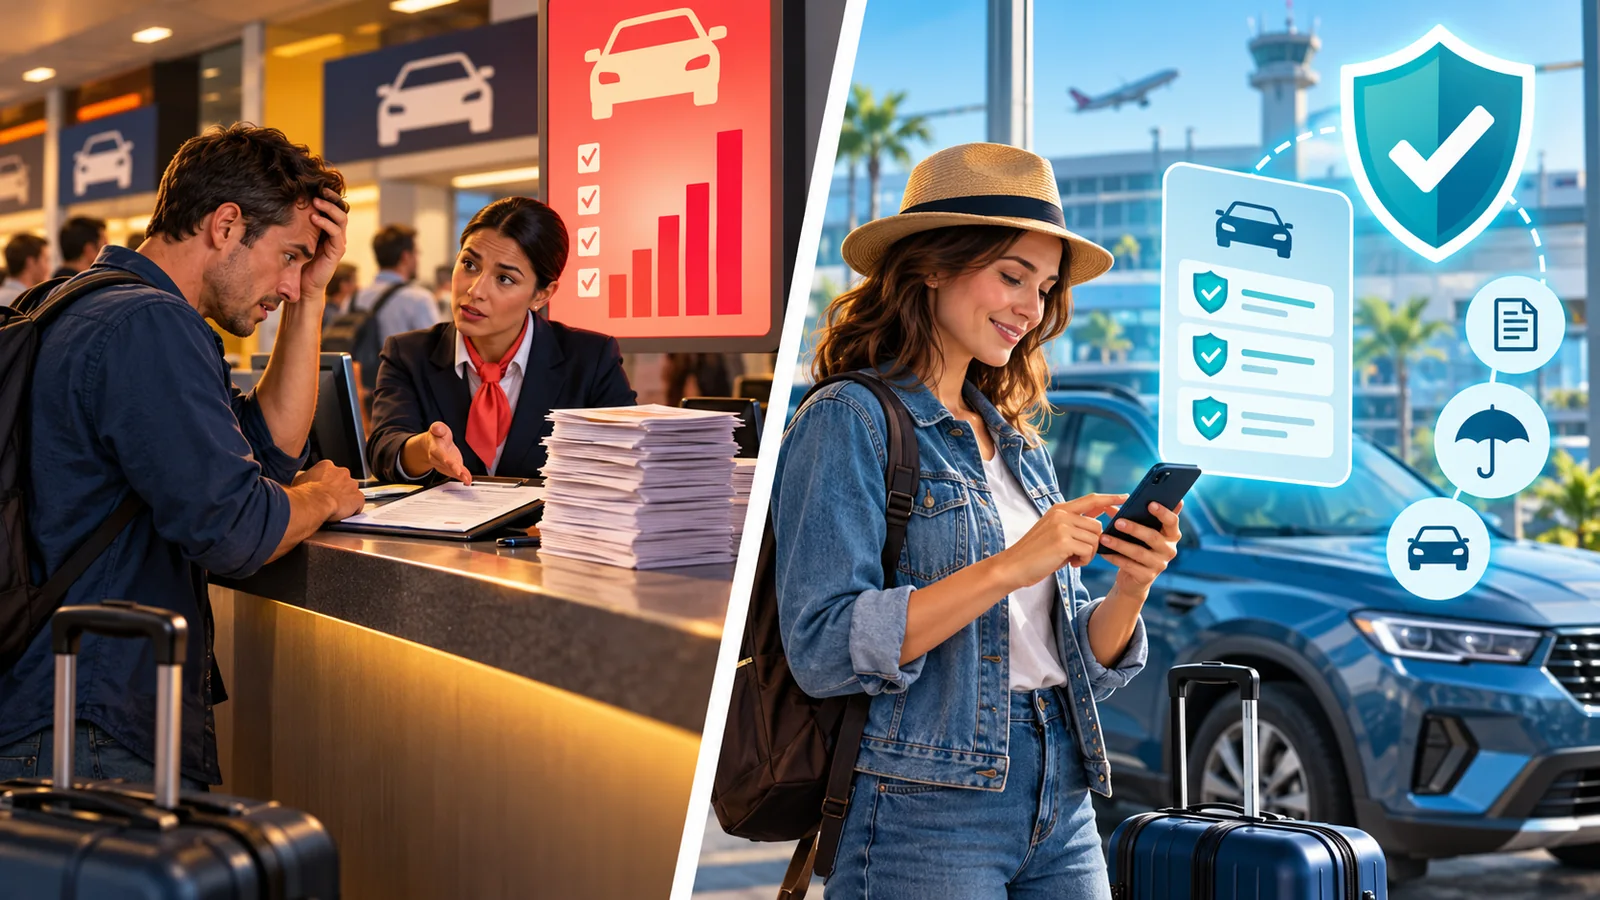
Ambas opciones pueden reducir el riesgo económico, pero no funcionan igual. La cobertura vendida por la empresa de alquiler puede integrarse en su propio sistema, reducir la franquicia contractual y, en algunos casos, rebajar la fianza. Suele resultar más cómoda si hay un daño, aunque puede ser más cara y seguir excluyendo piezas concretas.
RentalCover funciona como una protección externa. La relación con la empresa de alquiler no cambia: mantienes sus requisitos de tarjeta y depósito. Si hay daños, la agencia puede descontar el importe de la fianza o cargarlo en tu tarjeta; después presentas la factura final a RentalCover. Si el incidente está cubierto y has cumplido las condiciones, recuperas el 100 % del cargo cubierto hasta el límite de la protección, sin una segunda franquicia. A cambio de este sencillo proceso de reembolso, la cotización puede ser mucho más económica e incluir lunas, neumáticos, ruedas, techo y bajos.
Tomemos como referencia un coche económico alquilado durante un mes en la isla de São Miguel. La tarifa más barata mantiene una franquicia contractual de entre 1.200 y 1.800 €, mientras que la modalidad del proveedor que elimina la franquicia encarece considerablemente el alquiler.
En este ejemplo, aceptar la franquicia reduce el precio base del alquiler entre 580 y 760 €, aproximadamente un 83 %–89 % frente a la modalidad sin franquicia del proveedor.
La franquicia de 1.200–1.800 € no forma parte del precio de 90–120 € ni se paga automáticamente al reservar: es la cantidad máxima que podrías tener que asumir por daños cubiertos conforme al contrato. La empresa puede bloquear una fianza en la tarjeta y, si ocurre un incidente, descontar de ella el cargo correspondiente.
La cotización real de RentalCover para un mes fue de 115,21 €, impuestos incluidos. Se calculó el 4 de octubre de 2026 para una persona residente en Portugal, con destino Portugal, un coche y cobertura del 5 de octubre al 5 de noviembre de 2026. La oferta mostraba un descuento promocional del 15 %, un precio de referencia de 135,54 € y un límite de cobertura de 60.000 €.
Al sumar esa póliza, el coste conjunto del alquiler protegido queda entre 205,21 y 235,21 €. Frente a los 700–850 € de la modalidad sin franquicia del proveedor, el ahorro estimado después de pagar RentalCover es de 464,79 a 644,79 €, aproximadamente un 66 %–76 %.
Si se produce un incidente cubierto, la agencia puede cobrar los daños hasta el límite de la franquicia. Después presentas la reclamación y, si el cargo está cubierto y cumples las condiciones de la póliza, RentalCover reembolsa el 100 % del importe cubierto hasta el límite contratado. Así puedes conservar buena parte del ahorro del alquiler base sin asumir en solitario el riesgo económico de la franquicia.
Cotización comprobada el 4 de octubre de 2026 y ejemplo orientativo, no tarifa garantizada. El precio de RentalCover cambia según residencia, destino, fechas, vehículo, promociones y condiciones de la póliza.
| Aspecto | RentalCover | Cobertura del mostrador |
|---|---|---|
| Relación con el alquiler | Protección independiente | Forma parte del contrato o de una exención del proveedor |
| Fianza | Normalmente se mantiene | Puede mantenerse o reducirse, según la empresa |
| Si hay daños | La agencia puede descontar el cargo de la fianza; presentas la factura y recuperas el importe cubierto | El proveedor aplica su procedimiento directamente |
| Precio | Se calcula para cada viaje | Varía por empresa, categoría, destino y duración |
| Piezas excluidas por la CDW | Pueden estar incluidas según la póliza | Depende del paquete contratado |
| Mejor para | Quien acepta el reembolso y puede adelantar un cargo | Quien prioriza simplicidad y menor exposición en el mostrador |
No existe una opción ganadora para todos. Si tu tarjeta tiene poco límite o no puedes asumir temporalmente un cargo elevado, una cobertura directa que reduzca la franquicia y la fianza puede ser preferible incluso si cuesta más. Si dispones de margen y la póliza externa encaja mejor, RentalCover puede resultar una alternativa razonable.
Contrasta el límite, la fianza y las exclusiones de RentalCover con el paquete exacto que ofrece tu empresa.
RentalCover, DiscoverCars, Booking y la tarjeta: evita duplicar coberturas
Si reservas el vehículo mediante un intermediario, comprueba si ya has añadido una protección. La Cobertura Total de DiscoverCars, por ejemplo, también funciona como un sistema de reembolso: la empresa de alquiler mantiene la fianza, cobra primero los gastos y el cliente solicita después la compensación de los importes elegibles. Comprar además RentalCover puede solapar buena parte del mismo riesgo sin garantizar que vayas a cobrar dos veces.
Con Booking.com u otro comparador ocurre lo mismo: el nombre comercial no basta. Abre los términos para saber quién presta la cobertura, cuánto reembolsa, qué partes incluye y a quién se presenta la reclamación. Guarda la confirmación del broker separada del contrato que firmarás con la empresa local.
Algunas tarjetas de crédito incluyen protección para coches de alquiler, pero pueden exigir que pagues toda la reserva con esa tarjeta, rechaces ciertos productos del mostrador o reclames primero a otro seguro. Los seguros de viaje también varían mucho. Antes de comprar una segunda protección, pide o descarga los términos y comprueba que no sea secundaria, que cubra tu país y que admita la categoría del vehículo.
RentalCover indica actualmente que ya no ofrece una póliza anual genérica. Si alquilas varias veces al año, compara cada viaje con productos anuales disponibles en tu mercado, pero no des por hecho que una póliza anual cubre cualquier vehículo, país o duración.
RentalCover opiniones: ¿es fiable?
RentalCover es una marca establecida de Cover Genius y publica información legal, documentos de producto, un centro de ayuda y un proceso de reclamaciones. Para residentes del Espacio Económico Europeo, determinados documentos identifican a Cover Genius Europe B.V. como intermediario autorizado y a Collinson Insurance Europe Limited como aseguradora. La entidad aplicable debe comprobarse en la cotización, porque puede cambiar según el cliente y el producto.
En la revisión realizada el 2 de octubre de 2026, su perfil en Trustpilot mostraba una valoración alta y más de 24.000 opiniones. Es una señal útil, pero no demuestra cómo se resolverá un caso concreto. Las reseñas positivas suelen destacar el precio o la rapidez; las negativas ayudan a localizar los puntos de fricción: documentación insuficiente, desacuerdo sobre una exclusión, espera durante la evaluación o costes de cambio de divisa.
La pregunta más útil no es «¿RentalCover es fiable?» de forma abstracta, sino «¿esta póliza cubre mi vehículo, mi destino y el gasto que más me preocupa, y puedo cumplir su procedimiento?». La respuesta está en el certificado y en el condicionado, no únicamente en la puntuación media.
Cómo preparar una reclamación
Si hay daños, detén el vehículo en un lugar seguro y sigue las instrucciones del contrato. Informa a la empresa de alquiler, llama a la policía cuando lo exijan la ley o el proveedor y no autorices reparaciones por tu cuenta. Fotografía la escena y los daños sin ponerte en riesgo.
Cuando termine el alquiler y se conozcan los cargos finales, reúne al menos:
- contrato de alquiler firmado y comprobante de la reserva;
- permiso de conducir del conductor correspondiente;
- informe de daños o del incidente;
- parte policial cuando sea obligatorio;
- factura final desglosada o factura de reparación;
- extracto bancario o justificante que demuestre el pago;
- fotografías tomadas en la recogida, durante el incidente y en la devolución;
- correos y comunicaciones con la empresa de alquiler.
Presenta la reclamación dentro del plazo de tu póliza y responde a cualquier solicitud adicional. Un expediente ordenado facilita la evaluación, pero no garantiza la aprobación: RentalCover decidirá conforme a las inclusiones, exclusiones y pruebas del caso.
Ejemplo práctico: alquilar coche en las Azores
Las Azores son un buen ejemplo de por qué conviene leer los detalles. Las carreteras principales suelen estar bien, pero durante una ruta puedes encontrar niebla, lluvia, aparcamientos estrechos, muros de piedra, pendientes o ganado en la calzada. En las islas pequeñas, además, la asistencia puede tardar más y la disponibilidad de vehículos es limitada.
Eso no significa que cualquier daño ocurrido en el archipiélago esté cubierto. Si el contrato prohíbe una pista sin asfaltar, circular por ella puede invalidar la reclamación. Tampoco debes embarcar un coche entre islas sin autorización escrita. Lo habitual es devolver el vehículo y firmar un nuevo alquiler en la isla siguiente; nuestra guía sobre cómo moverse entre las islas de las Azores explica cómo coordinar vuelos, ferris y recogidas.
Antes de conducir, revisa la póliza junto con las condiciones del proveedor. En la guía de alquiler de coche en Terceira detallamos precios orientativos, recogida en Lajes y particularidades de la isla. Si prefieres no conducir, también puedes comparar bases y excursiones en la ruta de Azores sin coche durante 5 o 7 días.
Cómo decidir si te conviene
RentalCover puede encajar si tu alquiler ya contiene la cobertura básica requerida, puedes dejar la fianza, dispones de margen para adelantar un cargo y aceptas reunir documentos. También puede tener sentido si la cotización incluye piezas que la tarifa básica excluye y el coste total resulta competitivo.
Puede no ser la mejor opción si tu prioridad es reducir el bloqueo de la tarjeta, no puedes adelantar un cargo o quieres que cualquier incidente se resuelva exclusivamente con el mostrador. Tampoco conviene añadirla automáticamente cuando DiscoverCars, Booking, una tarjeta o un seguro de viaje ya ofrecen una protección equivalente.
Qué debes comprobar antes de contratar un seguro de franquicia para coche de alquiler
- ¿Cuál es la franquicia exacta por daños y por robo?
- ¿Qué fianza bloqueará la empresa y qué tarjeta acepta?
- ¿Qué cobertura básica debe incluir el alquiler?
- ¿Están incluidos lunas, neumáticos, bajos, techo y llaves?
- ¿Cuál es el límite total y existen sublímites?
- ¿Qué carreteras, vehículos, países o usos están excluidos?
- ¿Qué documentos y plazos exige una reclamación?
- ¿Tienes ya una cobertura parecida con el broker o la tarjeta?
Preguntas frecuentes sobre RentalCover
¿RentalCover elimina la franquicia?
La empresa de alquiler mantiene la franquicia y puede bloquear una fianza, pero la protección de RentalCover es de franquicia cero. Si te cobran por un daño cubierto y cumples las condiciones, recuperas el 100 % del importe cubierto hasta el límite indicado en tus documentos, sin que RentalCover te descuente otra franquicia.
¿La empresa seguirá bloqueando una fianza?
Normalmente sí. El depósito, la tarjeta aceptada y el límite disponible dependen de la empresa de alquiler. Una protección externa no suele evitar esa retención.
¿Puedo rechazar el seguro del mostrador?
Solo después de confirmar qué cobertura básica incluye o exige tu alquiler. RentalCover no sustituye de forma automática la responsabilidad civil ni todos los seguros legales o contractuales.
¿Cubre lunas, neumáticos y bajos?
Sí. Las condiciones actuales de RentalCover incluyen expresamente daños en lunas, parabrisas, espejos, luces, ruedas, neumáticos, techo y bajos, además de otros cargos cubiertos. Revisa tus documentos para conocer el límite y las exclusiones aplicables a tu país, vehículo y alquiler.
¿Qué ocurre con la franquicia si hay daños?
La empresa de alquiler puede descontar de la fianza o cargar en tu tarjeta el importe final de los daños, hasta la franquicia contractual. Después entregas a RentalCover el contrato, la factura final, el informe de daños y la prueba del cargo. Si el siniestro está cubierto y has respetado las condiciones, RentalCover reembolsa el 100 % del cargo cubierto hasta el límite de tu protección.
¿Cuánto tarda RentalCover en pagar?
RentalCover indica que el plazo habitual de reembolso para una reclamación completa es de tres días laborables. Una vez emitido el pago, la transferencia internacional suele tardar entre uno y cuatro días laborables. Entregar desde el principio la factura final, el informe de daños y el justificante del cargo evita retrasos.
¿Cuándo debo contratar RentalCover?
Contrátalo antes de recoger el coche y selecciona exactamente los días durante los que lo utilizarás. Así llegas al mostrador con la protección ya activa, puedes rechazar coberturas equivalentes más caras y evitas cualquier duda sobre cuándo comenzó la cobertura.
¿Sirve con cualquier empresa o país?
Es compatible con numerosas empresas y destinos, pero existen restricciones por residencia, país, proveedor, vehículo y uso. Verifícalas antes de comprar.
¿RentalCover cubre daños a terceros?
La protección de franquicia se centra en el vehículo alquilado y cargos definidos. La responsabilidad civil es una cobertura distinta; algunas regiones ofrecen productos adicionales, pero debes confirmarlo en tu cotización.
¿Puedo combinarlo con Cobertura Total de DiscoverCars?
Puedes tener ambos contratos, pero puede existir un solapamiento importante. Compara límites y exclusiones y no pagues dos veces por el mismo riesgo sin una razón concreta.
¿Puedo cancelar?
RentalCover indica que la protección puede cancelarse antes de la recogida, aunque el reembolso y el procedimiento dependen del producto y de cómo se compró. Comprueba las reglas de tu cuenta.
Obtén la cotización y compárala con la franquicia, la fianza y la cobertura que ya incluye tu alquiler.
Artículos y recursos de interés
Si quieres comprobar las condiciones antes de contratar, estos recursos amplían los puntos más importantes del artículo:
Guías relacionadas para tu próximo paso
Alquilar coche en las Azores: guía completa
Alquilar coche en las Azores: compara islas, seguros, depósitos y consejos reales para conducir y reservar sin sorpresas.
Planificar el transporte
Alquiler de coche en Terceira (Azores): todo lo que necesitas saber
Sin coche propio no verás Terceira de verdad. Guía práctica para alquilar coche en el aeropuerto de Lajes: qué agencias hay, cuánto cuesta, qué…
Planificar el transporte
Azores sin coche en 5-7 días: guía práctica
Viajar a las Azores sin conducir es posible, pero no funciona igual en todas las islas. La clave es elegir una buena base, asumir…
Elegir un itinerario
Azores en 7 días: itinerario realista
Un viaje de siete días a las Azores puede ser extraordinario, pero solo si eliges una ruta que respete las distancias, los vuelos y…
Elegir un itinerario