Encontrou um carro de aluguer a bom preço, mas no último passo aparece uma franquia de centenas ou mesmo milhares de euros. Depois, no balcão, surge a pressão: pagar uma proteção adicional ou conduzir durante as férias a pensar que um risco, um vidro partido ou um pneu danificado podem transformar-se numa despesa inesperada. Perceber as opções antes da viagem ajuda a decidir com mais calma.
É esse risco que um seguro de franquia para carro de aluguer procura reduzir. A RentalCover disponibiliza proteção externa que pode reembolsar a franquia e outras despesas elegíveis após um incidente coberto. A empresa de aluguer pode continuar a bloquear uma caução e a cobrar primeiro o dano. Depois, apresenta os documentos para pedir o reembolso, de acordo com a apólice e a avaliação do caso.
Informação de afiliação: este artigo contém ligações de afiliados. Se contratar através delas, o visitarazores.com pode receber uma comissão, sem custo adicional para si. Isso não altera o nosso critério editorial. Consulte sempre a cotação, o certificado e a apólice aplicáveis à sua viagem; este guia é informação geral, não uma recomendação personalizada de seguro.
Problema e possível solução: a proteção básica do aluguer pode deixar uma franquia elevada e excluir vidros, pneus ou a parte inferior do veículo. Uma cotação da RentalCover permite avaliar antecipadamente a proteção para esses riscos. Se as condições forem adequadas, pode contratar em linha e evitar uma decisão apressada no balcão. A empresa pode continuar a exigir cartão e caução; qualquer reembolso depende da apólice e da aprovação do pedido.
Compare o preço, o limite e as condições aplicáveis ao seu aluguer antes da viagem.
Para decidir com toda a informação, consulte também Alugar carro nos Açores: preços, ilhas e conselhos.
O que é a franquia de um carro de aluguer
A franquia é a parte do risco que pode ficar a cargo do condutor quando o carro alugado sofre um dano ou um furto abrangido pelo contrato. Se estiver indicada uma franquia de 1 200 €, isso não significa que pagará sempre esse valor. A empresa calcula o encargo segundo o dano, as condições contratuais e os seus procedimentos, até ao limite aplicável. Danos excluídos podem obedecer a regras diferentes.
Na Europa, o aluguer inclui frequentemente uma limitação de responsabilidade por danos de colisão, designada Collision Damage Waiver ou CDW, e proteção contra furto com franquia. Essa proteção básica pode excluir pneus, vidros, a parte inferior do carro, o tejadilho, as chaves ou a assistência. Os nomes e as exclusões variam entre empresas, pelo que a expressão «seguro incluído» não é suficiente para perceber o risco que mantém.
Franquia e caução não são a mesma coisa
A franquia define uma possível responsabilidade financeira. A caução ou depósito é o valor que a empresa bloqueia ou cobra como garantia na entrega do carro. Podem ser montantes semelhantes, mas têm funções diferentes. Contratar um seguro de reembolso não costuma eliminar a caução nem a obrigação de apresentar um cartão aceite, em nome do condutor principal, com limite suficiente para o bloqueio.
Por isso, a expressão «franquia zero» pode causar confusão. A RentalCover comercializa produtos sem franquia para o segurado, mas a empresa de aluguer mantém o seu próprio contrato: pode bloquear a caução e cobrar danos. A ausência de franquia na proteção externa refere-se ao resultado de um pedido coberto e aprovado, dentro dos limites contratados, não necessariamente ao que lhe será cobrado inicialmente no balcão.
O que é a RentalCover e como funciona
A RentalCover é uma marca da Cover Genius dedicada à proteção de veículos de aluguer. A contratação é feita em linha, antes do levantamento, de forma independente da reserva do carro. A entidade distribuidora, a seguradora, os limites e as exclusões podem variar com a residência, o destino, o veículo e as datas. Confirme os dados introduzidos na cotação, porque influenciam o produto que lhe é apresentado.
A informação da RentalCover explica que determinados produtos podem abranger a franquia e alguns custos relacionados com danos. As inclusões e exclusões dependem, porém, da apólice concreta. Nenhuma lista geral permite garantir que um incidente será coberto sem consultar os documentos da contratação. Leia o certificado e o condicionado e guarde uma cópia antes de levantar o carro, em vez de depender apenas de uma página comercial.
O processo em três passos
- Peça uma cotação antes do levantamento. Introduza corretamente a residência, o país do aluguer, as datas e o tipo de veículo. Leia o certificado, o limite máximo, as exclusões e a proteção básica exigida no contrato.
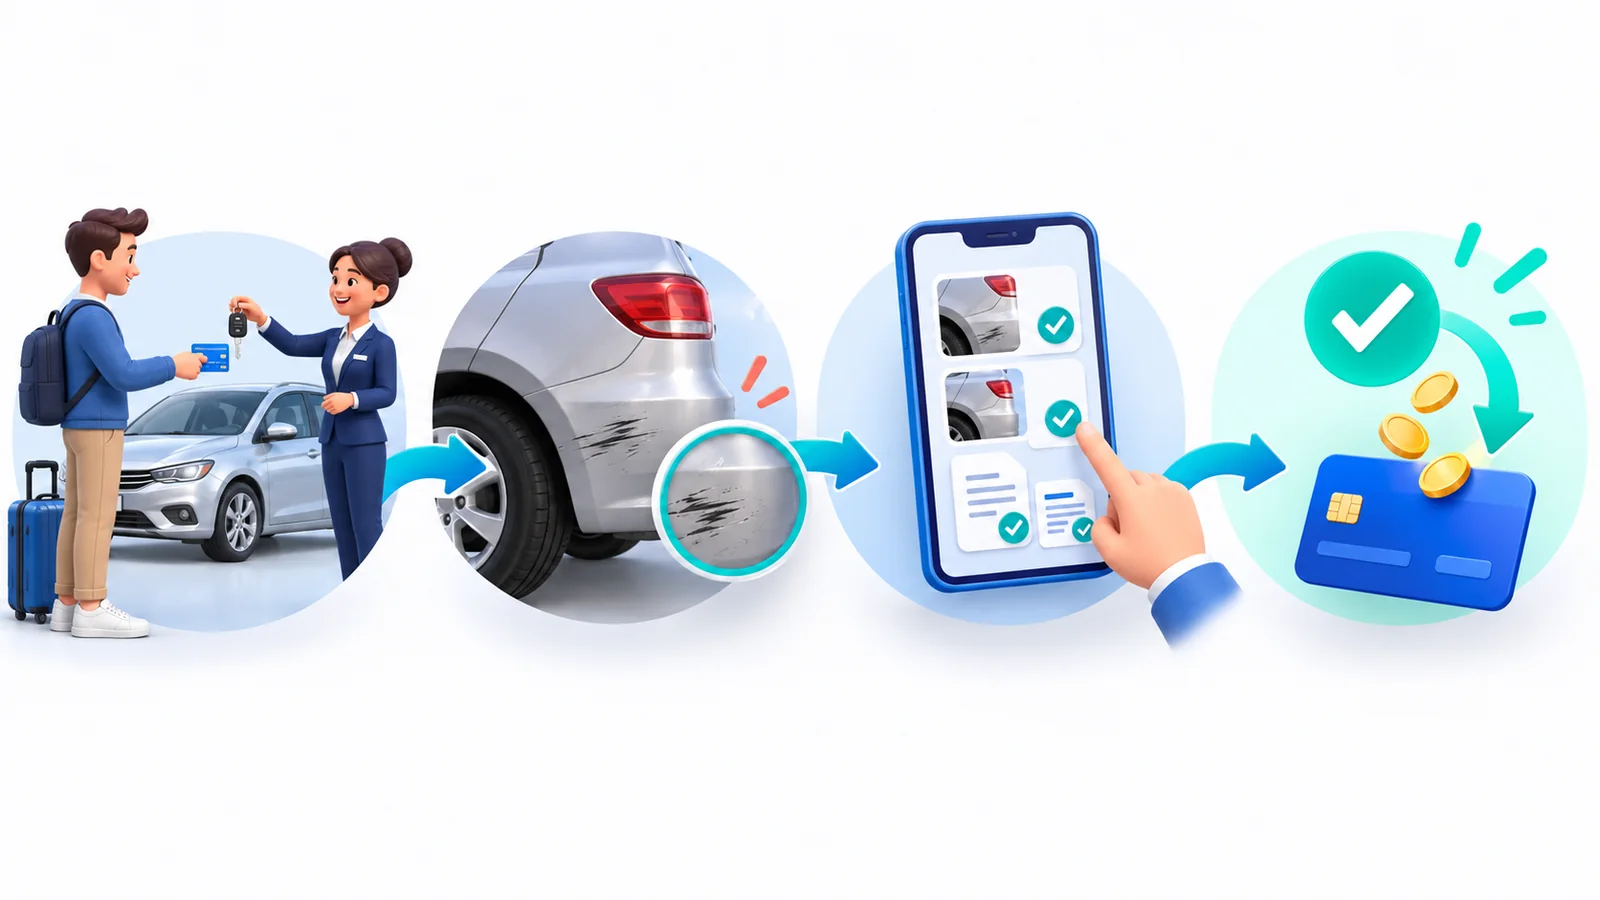
- Levante o carro e registe o seu estado. A empresa pode bloquear uma caução. Guarde o contrato assinado e registe a carroçaria, vidros, jantes, pneus, tejadilho, partes inferiores visíveis, interior, combustível e quilometragem.
- Se houver um incidente, siga o contrato e apresente o pedido. Informe a empresa, utilize assistência autorizada e obtenha um relatório policial quando necessário. A empresa pode descontar da caução ou cobrar no cartão o valor dos danos, segundo o contrato. Apresente depois a fatura e os restantes documentos à RentalCover para análise das despesas elegíveis.
A proteção e os pedidos de reembolso podem ser geridos em linha. Quando o incidente é elegível, o contrato de aluguer foi respeitado e os documentos necessários foram entregues, o pagamento segue os limites e as condições da apólice. Num produto sem franquia, não se aplica uma nova franquia ao montante aprovado. Não trate um prazo comercial de poucos dias úteis como garantia para todos os casos: a análise e o processamento bancário podem demorar mais.
O que a proteção RentalCover pode incluir
Além da franquia por danos ou furto, alguns produtos podem abranger despesas que a proteção básica da empresa de aluguer exclui. A lista seguinte serve como ponto de comparação da cotação, não como confirmação automática para qualquer apólice. Verifique expressamente cada elemento nos documentos do produto que lhe for proposto:
- pneus, rodas, vidros, retrovisores e faróis;
- parte inferior do veículo e tejadilho;
- perda ou substituição de chaves e abertura de portas;
- reboque, assistência e certas despesas administrativas;
- furto, vandalismo ou colisão, nas condições previstas;
- condutores autorizados identificados no contrato;
- determinados veículos ou alugueres prolongados, quando expressamente aceites.
Vidros, rodas, pneus, tejadilho e parte inferior do veículo merecem atenção especial na comparação. A sua inclusão, os limites e os eventuais sublimites devem constar dos documentos emitidos para o cliente. Não utilize um valor genérico de 6 000 € ou 10 000 € como se fosse válido para todos os países e produtos. Um uso proibido, um condutor não autorizado ou condução sob efeito de álcool pode excluir o incidente da proteção, mesmo quando a peça danificada aparece na lista de coberturas.
O que pode ficar excluído
As exclusões variam conforme o produto. Vale a pena verificar combustível incorreto, despesas pessoais de alojamento ou chamadas, reparações sem autorização, acessórios, danos interiores não resultantes de colisão, bens pessoais e acidentes pessoais. A responsabilidade civil perante terceiros também deve ser analisada separadamente. Existem ainda restrições relativas a veículos, utilizações e destinos; não presuma que uma proteção de franquia abrange tudo o que possa acontecer numa viagem.
Um pedido pode ser recusado quando conduz alguém não incluído no contrato, há consumo de álcool ou drogas, são incumpridas as condições do aluguer, se utiliza uma estrada proibida ou faltam documentos essenciais. Esta proteção também não substitui automaticamente os seguros obrigatórios nem a responsabilidade civil exigida no destino. Confirme o enquadramento do aluguer e esclareça dúvidas antes de contratar, sobretudo se pretende utilizar estradas ou veículos fora do habitual.
Regra prática: não decida apenas pelo logótipo ou pela expressão «proteção total». Compare oito pontos: franquia, caução, limite máximo, peças abrangidas, furto, assistência, exclusões e documentos necessários para pedir o reembolso. Faça essa comparação para a mesma viagem e o mesmo veículo, com as condições escritas à sua frente.
RentalCover ou proteção comprada no balcão?
As duas opções podem reduzir o risco financeiro, mas funcionam de maneira diferente. A proteção vendida pela própria empresa pode integrar o contrato, reduzir a franquia contratual e, em certos casos, diminuir a caução. Pode simplificar o tratamento de um dano, mas o preço e as exclusões variam. Não assuma que a opção do balcão elimina todas as responsabilidades ou que será sempre mais cara do que uma alternativa externa.
A RentalCover funciona como proteção externa: os requisitos de cartão e caução da empresa de aluguer não desaparecem. Se houver danos, a empresa pode descontar o valor da caução ou cobrar no cartão; depois apresenta o pedido com a documentação final. Se o incidente for coberto e as condições cumpridas, o montante aprovado é reembolsado até ao limite contratado. Compare a eventual poupança com a necessidade de adiantar dinheiro e de reunir documentos, sem encarar o processo como uma aprovação automática.
Considere o exemplo editorial de um carro económico durante cerca de um mês em São Miguel, em época baixa. A comparação original utilizou uma tarifa base de 90–120 €, com franquia contratual de 1 200–1 800 €, e uma modalidade do fornecedor sem franquia de 700–850 €. Estes valores são uma referência histórica do artigo, não cotações atuais nem preços garantidos para a sua viagem.
Dentro desse exemplo, a diferença entre as tarifas base é de 580 a 760 €, aproximadamente 83%–89% face à modalidade sem franquia, usando as combinações indicadas. Essa diferença ainda não desconta o custo de qualquer proteção externa. Não representa uma percentagem geral de poupança para todos os alugueres, categorias, fornecedores ou épocas do ano.
A franquia de 1 200–1 800 € não está incluída no preço de 90–120 € nem é paga automaticamente ao reservar. Representa uma possível responsabilidade por danos abrangidos pelo contrato, até ao limite aplicável. A empresa pode bloquear uma caução e descontar dela um encargo se ocorrer um incidente. Separe a despesa efetiva, a garantia bloqueada e o risco contratual ao fazer as contas.
O registo editorial original apresenta uma cotação RentalCover de 115,21 €, com impostos. Foi registada em 4 de outubro de 2026 para residência e destino em Portugal, um automóvel e cobertura de 5 de outubro a 5 de novembro de 2026. Indicava promoção de 15%, preço de referência de 135,54 € e limite de 60 000 €. Mantemos estes dados como exemplo histórico, não como nova cotação verificada ou oferta disponível hoje.
Somando essa cotação ao aluguer, o total do exemplo fica entre 205,21 e 235,21 €. Comparado com os 700–850 € da modalidade sem franquia, a diferença calculada é de 464,79 a 644,79 €, cerca de 66%–76%, conforme a combinação utilizada. Para decidir agora, substitua todos os valores por propostas para as mesmas datas, veículo, condutores e condições. Uma comparação entre produtos diferentes pode induzir em erro.
Se ocorrer um incidente abrangido, a empresa de aluguer pode cobrar os danos segundo a franquia e o contrato. Depois apresenta o pedido e a proteção externa avalia a despesa ao abrigo da apólice. O objetivo é reduzir o risco financeiro final, mas pode ser necessário suportar temporariamente o valor cobrado. A poupança inicial não elimina a necessidade de cumprir as condições nem garante o resultado de um pedido concreto.
Exemplo histórico do artigo original, com cotação registada em 4 de outubro de 2026; não é uma tarifa atual garantida. O preço depende da residência, destino, datas, veículo, promoções e condições da apólice. Confirme também o número exato de dias: as datas do exemplo abrangem mais do que um mês de 30 dias.
| Aspecto | RentalCover | Proteção do balcão |
|---|---|---|
| Relação com o aluguer | Proteção independente | Integra o contrato ou a limitação de responsabilidade do fornecedor |
| Caução | Normalmente mantém-se | Pode manter-se ou diminuir, conforme a empresa |
| Em caso de danos | A empresa pode cobrar primeiro; apresenta os documentos e recebe o valor aprovado | O fornecedor aplica diretamente o seu procedimento |
| Preço | Calculado para cada viagem | Varia com empresa, categoria, destino e duração |
| Peças excluídas da CDW | Podem estar abrangidas pela apólice | Depende do produto contratado |
| Perfil a considerar | Quem aceita o reembolso e pode adiantar uma cobrança | Quem procura simplicidade e menor exposição no balcão |
Não existe uma opção vencedora para todas as pessoas. Se o cartão tem pouco limite ou não consegue adiantar uma cobrança elevada, uma proteção direta que reduza a franquia e a caução pode ser mais adequada, mesmo com um preço superior. Se dispõe de margem financeira e aceita o procedimento, uma proteção externa pode fazer sentido. Compare as propostas concretas sem decidir apenas pela diferença de preço anunciada.
Compare os limites, a caução e as exclusões com a proposta concreta da empresa de aluguer.
RentalCover, DiscoverCars, Booking e cartão: evite proteções duplicadas
Se reservar através de um intermediário, confirme se já adicionou proteção. A Cobertura Total da DiscoverCars, por exemplo, funciona por reembolso: a empresa de aluguer mantém a caução e pode cobrar primeiro as despesas, que o cliente reclama depois nos termos do produto. Acrescentar RentalCover pode sobrepor parte do mesmo risco. Ter dois contratos não significa poder receber duas vezes pelo mesmo prejuízo.
Com Booking.com ou outro comparador, faça a mesma verificação: o nome comercial não basta. Abra os termos para identificar quem presta a proteção, o limite, as peças abrangidas e a entidade a quem deve apresentar o pedido. Guarde a confirmação do intermediário separada do contrato da empresa local. São documentos diferentes, que podem ter regras e responsabilidades distintas.
Alguns cartões de crédito incluem proteção para carros de aluguer, mas podem exigir o pagamento integral com esse cartão, a recusa de determinados produtos no balcão ou um pedido prévio a outra seguradora. Os seguros de viagem também variam. Antes de contratar outra proteção, descarregue as condições e confirme o destino, a categoria do veículo, a duração e se a cobertura é principal ou complementar. Não presuma equivalência apenas porque ambos mencionam aluguer de automóveis.
Se aluga carros várias vezes por ano, compare a proteção de cada viagem com eventuais produtos anuais disponíveis no seu mercado. Não assuma que a RentalCover apresenta uma opção anual para o seu caso, nem que uma apólice anual abrange qualquer carro, país ou duração. Confirme a oferta atual, os limites por viagem e as exclusões antes de utilizar essa alternativa nas suas contas.
Opiniões sobre a RentalCover: como avaliar a fiabilidade
A RentalCover pertence à Cover Genius e disponibiliza informação legal, documentos de produto, apoio e um procedimento de reclamações. Para residentes no Espaço Económico Europeu, a informação consultada identifica a Cover Genius Europe B.V. como intermediário. A seguradora deve ser confirmada nos documentos da sua cotação: as páginas e os produtos podem apresentar entidades diferentes. Não escolha com base num nome copiado de uma análise antiga ou de um mercado diferente.
O perfil da empresa no Trustpilot permite consultar experiências de outros clientes, mas a classificação e o número de opiniões mudam. Mais importante do que repetir um valor antigo é ler avaliações recentes sobre o processo de reembolso, a documentação e as exclusões. Uma opinião positiva não garante o resultado do seu pedido; uma negativa também deve ser lida no contexto do produto e dos documentos apresentados.
A pergunta útil não é apenas «a RentalCover é fiável?», mas «esta apólice abrange o meu veículo, o destino e a despesa que me preocupa, e consigo cumprir o procedimento?». A resposta está no certificado e no condicionado, não apenas na classificação média. Se não compreender uma cláusula importante, peça esclarecimento por escrito antes de contratar e conserve a resposta com os restantes documentos.
Como preparar um pedido de reembolso
Se houver danos, pare num local seguro e siga as instruções do contrato. Informe a empresa de aluguer, contacte a polícia quando exigido pelas autoridades ou pelo fornecedor e não autorize reparações por iniciativa própria. Fotografe o local e os danos sem se colocar em risco. A segurança das pessoas tem prioridade sobre a recolha de provas ou a tentativa de resolver rapidamente uma cobrança.
Quando terminar o aluguer e os encargos finais estiverem disponíveis, reúna os documentos pedidos pela apólice. Habitualmente, deve preparar pelo menos:
- contrato de aluguer assinado e comprovativo da reserva;
- carta de condução do condutor;
- relatório de danos ou do incidente;
- relatório policial, quando exigido;
- fatura final discriminada ou fatura de reparação;
- extrato ou comprovativo do pagamento;
- fotografias do levantamento, do incidente e da devolução;
- mensagens e comunicações com a empresa de aluguer.
Apresente o pedido dentro do prazo indicado e responda às solicitações adicionais. Um processo organizado facilita a análise, mas não garante aprovação: a decisão depende das inclusões, exclusões e provas. Guarde também cópia do que enviou, a referência do pedido e as comunicações recebidas, para conseguir acompanhar o processo sem reenviar documentos desnecessariamente.
Exemplo prático: alugar carro nos Açores
Os Açores mostram bem a importância de ler os detalhes. Mesmo em estradas principais, pode encontrar nevoeiro, chuva, estacionamentos estreitos, muros de pedra, subidas ou animais na faixa de rodagem. Nas ilhas pequenas, a assistência e a substituição de um carro podem depender de recursos limitados. Conduza de acordo com as condições e não utilize a existência de proteção como motivo para assumir riscos evitáveis.
Isso não significa que qualquer dano no arquipélago esteja abrangido. Se o contrato proibir caminhos não asfaltados, circular por eles pode comprometer o pedido. Também não embarque o carro entre ilhas sem autorização escrita da empresa e confirmação das condições. Pode ser mais prático devolver o veículo e alugar outro no destino seguinte; o guia como viajar entre as ilhas dos Açores ajuda a coordenar voos, ferries e levantamentos.
Antes de conduzir, leia a apólice juntamente com as condições da empresa. No guia alugar carro na Terceira explicamos o levantamento nas Lajes e os aspetos a comparar na ilha. Se preferir não conduzir, consulte as bases e alternativas no roteiro Açores sem carro em cinco a sete dias. Compare o custo e a organização de cada opção para o tipo de viagem que pretende fazer.
Como decidir se esta opção é adequada à sua viagem
A RentalCover pode fazer sentido quando o aluguer já inclui a proteção básica exigida, consegue deixar a caução, tem margem para adiantar uma cobrança e aceita reunir documentos. Também pode interessar se a cotação abranger peças excluídas da tarifa base e o custo total for competitivo. A decisão deve partir das condições reais do aluguer e da apólice, não de uma promessa geral de poupança.
Pode não ser a opção mais adequada se a prioridade é reduzir o bloqueio do cartão, se não consegue adiantar uma cobrança ou se prefere tratar tudo diretamente com o balcão. Também não deve adicioná-la automaticamente quando a DiscoverCars, a Booking, um cartão ou um seguro de viagem já oferecem proteção equivalente. Confirme as sobreposições antes de pagar dois produtos para o mesmo risco.
O que verificar antes de contratar um seguro de franquia para carro de aluguer
- Qual é a franquia exata por danos e por furto?
- Que caução será bloqueada e que cartão é aceite?
- Que proteção básica deve incluir o aluguer?
- Estão abrangidos vidros, pneus, parte inferior, tejadilho e chaves?
- Qual é o limite total e existem sublimites?
- Que estradas, veículos, países ou utilizações estão excluídos?
- Que documentos e prazos exige o pedido de reembolso?
- Já tem proteção semelhante através do intermediário ou do cartão?
Perguntas frequentes sobre a RentalCover
A RentalCover elimina a franquia do contrato de aluguer?
Não altera automaticamente o contrato da empresa de aluguer, que pode manter a franquia e a caução. Num produto externo sem franquia, uma despesa coberta e aprovada pode ser reembolsada até ao limite indicado, sem nova franquia da proteção. Isso não significa que nunca tenha de adiantar dinheiro. Consulte os documentos para confirmar o funcionamento aplicável à sua reserva.
A empresa continuará a bloquear uma caução?
Normalmente, sim. O valor do depósito, o cartão aceite e o limite disponível são definidos pela empresa de aluguer. Uma proteção externa não costuma evitar essa retenção. Confirme os requisitos antes de chegar ao balcão e certifique-se de que o cartão está em nome do condutor exigido no contrato.
Posso recusar a proteção vendida no balcão?
Só depois de confirmar qual a proteção básica incluída ou exigida no aluguer e o que a alternativa externa cobre. A RentalCover não substitui automaticamente a responsabilidade civil nem todas as obrigações legais ou contratuais. Peça esclarecimento sobre o produto proposto e não recuse uma exigência obrigatória por confusão com um complemento facultativo.
A proteção inclui vidros, pneus e a parte inferior do carro?
Esses elementos podem estar incluídos em produtos da RentalCover, mas deve confirmá-los na apólice apresentada para a sua residência, destino, veículo e datas. Verifique também limites e exclusões. A presença de uma peça numa lista comercial não garante o reembolso de qualquer incidente envolvendo essa peça, independentemente das circunstâncias.
O que acontece à franquia se houver danos?
A empresa pode descontar da caução ou cobrar no cartão o valor final dos danos, segundo o contrato. Depois apresenta à RentalCover os documentos exigidos, incluindo contrato, fatura final, relatório e comprovativo do pagamento. O pedido é analisado nos termos da apólice; apenas as despesas elegíveis e aprovadas são reembolsadas, dentro dos limites contratados.
Quanto tempo demora o reembolso da RentalCover?
O prazo depende da análise, da documentação e do processamento do pagamento. Não conte com um número fixo de dias como garantia para todos os casos. Envie a fatura final, o relatório de danos e o comprovativo da cobrança desde o início e consulte o acompanhamento do pedido. A transferência bancária também pode demorar depois da aprovação.
Quando devo contratar a proteção?
Prepare a contratação antes de levantar o carro e confirme as datas e a hora de início da proteção. Leia os documentos recebidos antes de chegar ao balcão. Não conte com contratar depois de um incidente nem presuma que qualquer produto substitui a proteção básica exigida pela empresa. A validade e as condições têm de corresponder à utilização efetiva do veículo.
É válida com qualquer empresa ou em qualquer país?
Existem restrições por residência, país, fornecedor, veículo e utilização. Confirme esses pontos na cotação antes de comprar. Uma indicação de cobertura internacional não significa ausência de exclusões nem autorização para levar o carro para qualquer território. Consulte também as condições da própria empresa de aluguer.
A RentalCover cobre danos causados a terceiros?
A proteção de franquia centra-se no veículo alugado e nas despesas definidas no produto. A responsabilidade civil é uma cobertura distinta. Podem existir produtos adicionais em certos mercados, mas deve confirmar o que a sua cotação inclui e o que já é exigido no contrato local. Não utilize este guia como prova de que tem cobertura para terceiros.
Posso combinar com a Cobertura Total da DiscoverCars?
Pode existir uma sobreposição importante entre os dois produtos. Compare limites, exclusões e procedimentos antes de contratar ambos. Não pressuponha que recebe duas indemnizações pelo mesmo dano nem pague duas vezes pelo mesmo risco sem compreender a utilidade concreta da proteção adicional para o seu caso.
Posso cancelar a proteção?
Consulte as regras da sua reserva antes do levantamento. As condições de cancelamento, o valor reembolsável e o procedimento podem depender do produto, do momento e do canal de compra. A possibilidade de cancelar antes da recolha não deve ser interpretada como liberdade para encurtar a cobertura depois de começar a utilizar o carro.
Peça uma cotação e compare-a com a franquia, a caução e a proteção já incluída no aluguer.
Versão portuguesa revista em 26 de outubro de 2026. Informação geral: não substitui aconselhamento profissional, o contrato de aluguer, o certificado ou a apólice da sua cotação. O exemplo de preços mantém a data histórica indicada e não corresponde a uma oferta atual.
Artigos e recursos úteis
Para consultar as condições antes de contratar, os recursos oficiais abaixo aprofundam os principais pontos. Leia sempre os documentos associados à sua cotação, pois uma página geral de ajuda pode não refletir todas as particularidades do produto que lhe é proposto:
Guias para continuar a planear a viagem
Alugar carro nos Açores: preços, ilhas e conselhos
Alugar carro nos Açores é muitas vezes a forma mais prática de aproveitar a viagem. Miradouros, lagoas, piscinas naturais e estradas rurais estão espalhados…
Planear os transportes
Alugar carro na Terceira: aeroporto, seguro e dicas práticas
Alugar carro na Terceira é uma boa opção para percorrer a ilha com liberdade, aproveitar os dias e chegar a locais pouco acessíveis por…
Planear os transportes
Açores sem carro: onde ficar e como organizar 5 a 7 dias
Visitar os Açores sem conduzir é possível, mas não funciona da mesma forma em todas as ilhas. O essencial é escolher uma boa base,…
Escolher um roteiro
Açores em 7 dias: três roteiros para escolher as suas ilhas
Uma viagem de sete dias aos Açores pode ser memorável, desde que o roteiro respeite as distâncias, as ligações e o estado do tempo.…
Escolher um roteiro